Neue Kapitalrente
Ein Teil der Beiträge wird in einem Staatsfonds am Kapitalmarkt angelegt, nach schwedischem Vorbild. Arbeitnehmer und Arbeitgeber zahlen je zur Hälfte. Bis der Fonds Erträge bringt, gleicht der Staat mit Steuergeld aus.25
Ein Schulprojekt zur Altersvorsorge
Rente klingt nach 50 Jahren in der Zukunft. Aber du zahlst schon mit dem ersten Ausbildungsgehalt ein, und die wichtigsten Entscheidungen über dein Alter fallen gerade jetzt in Berlin. Hier steht, wie das System funktioniert, warum es wackelt und was du selbst tun kannst.
Die ganze Seite rechnet ab jetzt mit deinem Alter. Das Lineal oben zeigt, wie weit du gescrollt hast, gemessen in Lebensjahren bis zur Rente.
Kapitel 1 · Der Streit
Über den Sozialstaat wird gestritten, seit es ihn gibt. Die Rente ist sein größter Posten. Diese beiden Zitate liegen 17 Jahre auseinander.
Ich halte den Sozialstaat, wie wir ihn in Deutschland und anderen Staaten kennen, für die größte Kulturleistung, die die Europäer im Lauf dieses schrecklichen 20. Jahrhunderts zustande gebracht haben
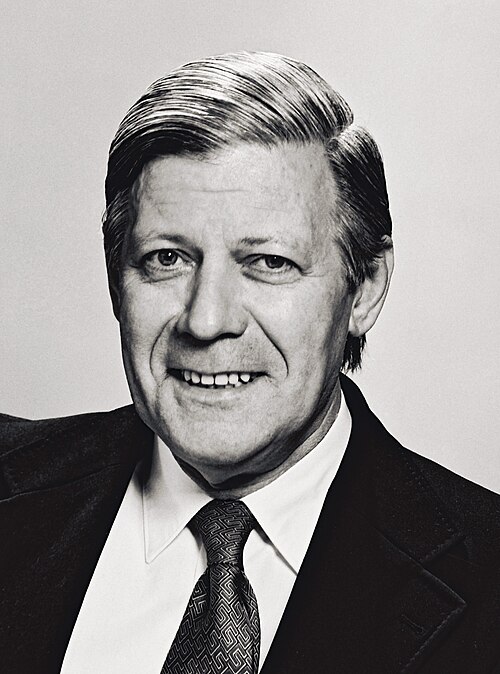 Helmut SchmidtBundeskanzler 1974–1982 · Zeit online, 23.07.20081
Wir können uns dieses System, was wir heute so haben, mit dem, was wir wirtschaftlich so erwirtschaften in dieser Bundesrepublik Deutschland, einfach nicht mehr leisten.
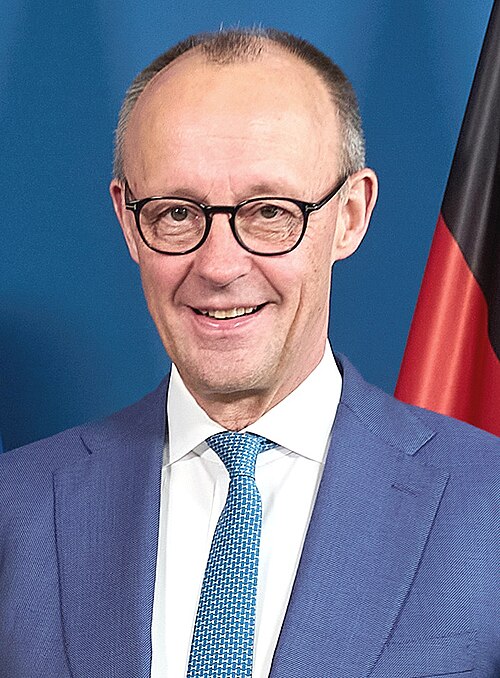 Friedrich MerzBundeskanzler seit 06.05.2025 · CDU-Landesparteitag NRW, 30.08.20252
Deutschland gab 2024 rund 1.345 Milliarden Euro für Sozialleistungen aus.3 Die Summe allein sagt wenig, weil auch Preise und Wirtschaft wachsen. Aussagekräftiger ist die Sozialleistungsquote: der Anteil der Sozialleistungen an allem, was das Land in einem Jahr erwirtschaftet (BIP).
Sie ist von 18,3 % (1960) auf 31,1 % (2024) gestiegen. Den Höchststand gab es 2020 in der Corona-Krise. Den größten Anteil am Sozialbudget haben Alter und Hinterbliebene sowie Krankheit, je rund 41 %.3
Merz sagt: zu teuer. Schmidt sagt: unsere größte Errungenschaft. Beides kann gleichzeitig stimmen. Die eigentliche Frage ist, wer die steigenden Kosten trägt.
Kapitel 2 · So funktioniert's
Die gesetzliche Rente gibt es seit 1889.17 Sie funktioniert nach dem Umlageverfahren: Das Geld, das du heute einzahlst, wird sofort an die heutigen Rentnerinnen und Rentner ausgezahlt. Im Gegenzug erwartest du, dass die nächste Generation später deine Rente bezahlt. Das nennt man den Generationenvertrag.38
Beispiel aus dem Unterricht: Halyna, 19, Auszubildende, verdient 1.200 € brutto.38
Über 101.400 € Jahresgehalt (Beitragsbemessungsgrenze 2026) steigt der Beitrag nicht weiter.17
Wer in einem Jahr genau das Durchschnittsentgelt verdient, bekommt 1 Entgeltpunkt. Für 2026 liegt es vorläufig bei rund 51.944 € brutto im Jahr. Wer mehr verdient, bekommt mehr Punkte (höchstens etwa 1,9 pro Jahr), wer weniger verdient, weniger.17
Das heißt Äquivalenzprinzip: Beitrag und Leistung hängen zusammen. Daneben gilt das Solidarprinzip: Zeiten der Kindererziehung oder einer Erwerbsminderung werden trotzdem angerechnet.38
Rund 87 % der Erwerbspersonen sind gesetzlich rentenversichert. Beamtinnen und Beamte bekommen eine Pension vom Staat, viele Selbstständige sorgen selbst vor.38
Kapitel 3 · Das Problem
Das Umlageverfahren funktioniert, solange viele Junge wenige Alte finanzieren. 1889 war das so. Heute leben wir länger, es werden weniger Kinder geboren, und die geburtenstarken Jahrgänge der Babyboomer gehen in Rente.17
Werte 1962–2050 (* = Prognose) nach northern.finance.8 Die Deutsche Rentenversicherung zählt anders, nämlich nur aktiv Versicherte je Altersrente, und kommt auf 5,5 (1962) und 2,1 (2024/25).9 Beide Zählweisen zeigen denselben Trend. Wie es genau weitergeht, hängt von Zuwanderung, Erwerbsbeteiligung und Renteneintrittsalter ab.
Der Ökonom Martin Werding hat berechnet, welchen Anteil vom Lohn verschiedene Jahrgänge über ihr Erwerbsleben im Schnitt an Sozialversicherungen zahlen. Gemeint sind Renten-, Kranken-, Pflege- und Arbeitslosenversicherung zusammen.14
Der Jahrgang 1940 kam auf 34,2 %. Für den Jahrgang 2020 werden 55,6 % erwartet. Der Rentenbeitrag allein steigt in dieser Rechnung von 17,9 % auf 23,8 %.
Dein Jahrgang ist im Diagramm hervorgehoben.
Aber: Das arbeitgebernahe Institut der deutschen Wirtschaft (IW) hält dagegen. Mehr Zuwanderung, mehr Erwerbstätigkeit, höhere Produktivität und Innovation könnten die Belastung abfedern, Motto „Produktivität schlägt Demografie“.15
Kapitel 4 · Rentenrechner
Die Rentenformel ist einfacher, als sie klingt: Monatsrente = Entgeltpunkte × Zugangsfaktor × Rentenwert. Probier aus, was Teilzeit, Kinder oder ein früherer Rentenbeginn ändern.
40,79 € gilt seit dem 1.7.2025. Wenn es einen neueren Wert gibt, tragt ihn hier ein.40
Vereinfachtes Lernmodell. Echte Werte stehen in deiner Renteninformation (ab 27) und in der digitalen Rentenübersicht.41 Wer vor 67 in Rente geht, bekommt 0,3 % Abschlag pro Monat (maximal 14,4 %), wer später geht, 0,5 % Zuschlag pro Monat. Ein früherer Rentenbeginn ab 63 setzt 35 Versicherungsjahre voraus. Von der Bruttorente gehen noch Kranken- und Pflegeversicherung ab.
Zeynep Atoubulo ist ein Beispiel aus dem Unterrichtsmaterial. Sie hat Abitur, ist Physiotherapeutin und hat zwei Kinder. Nach den Kindern arbeitet sie lange Teilzeit und geht mit 64 erschöpft in Rente. Am Ende hat sie 32,9 Entgeltpunkte. Mit 46 Jahren durchgehend Vollzeit wären es 46.16
Die Werte berücksichtigen den Gender-Pay-Gap: Frauen verdienen im Schnitt 16 % weniger pro Stunde (bereinigt 6 %).16 Scheidung, Krankheit, Pflege oder Jobverlust sind nicht eingerechnet und würden das Ergebnis weiter verschlechtern.
Kapitel 5 · Ist das gerecht?
Teilzeit, Kinderpausen und niedrigere Löhne wandern direkt in die Rente. Der Unterschied zwischen den Alterseinkommen von Frauen und Männern heißt Gender-Pension-Gap.
Ohne Hinterbliebenenrenten, also nur aus eigener Arbeit, bekommen Frauen 36,2 % weniger. Mit den Renten verstorbener Partner sind es 24,2 % weniger.
Wert für „3+ Kinder“ aus der Angabe −27,2 % gegenüber kinderlosen Frauen errechnet.
Eine der wirksamsten Rentenreformen wäre deshalb, Frauen mehr vollzeitnahe Erwerbsarbeit zu ermöglichen: durch bessere Kinderbetreuung, mehr Ganztagsangebote, bessere Vereinbarkeit von Familie und Beruf und den Abbau von Fehlanreizen im Steuer- und Transfersystem.
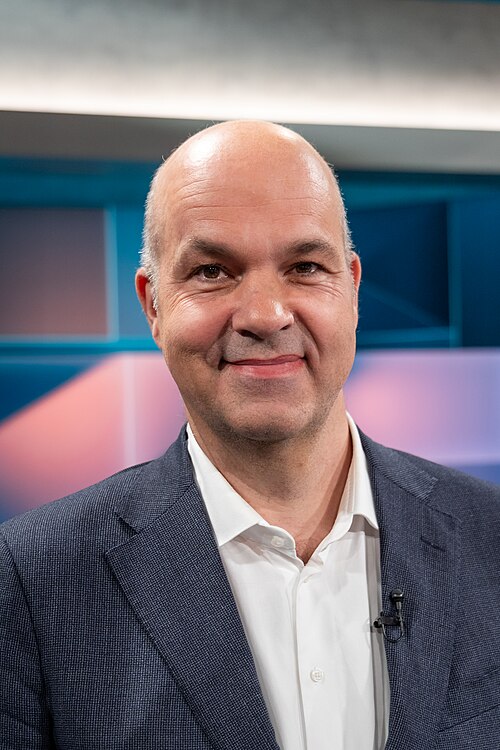 Marcel FratzscherPräsident des DIW Berlin, Professor an der Humboldt-Universität21
Menschen im Rentenalter bezogen Ende 2025 Grundsicherung im Alter. Viele weitere hätten Anspruch, beantragen sie aber aus Scham oder Unwissen nicht.21
Menschen mit niedrigem Einkommen leben im Schnitt kürzer, beziehen also kürzer Rente und bekommen pro eingezahltem Euro weniger heraus. Fratzscher nennt das eine „problematische Umverteilung“.21
So viel weniger verdienen Frauen pro Stunde (Gender-Pay-Gap 2024, bereinigt 6–7 %). Diese Lücke überträgt sich auf die Rente.16
Kapitel 6 · Reformen
Eine Kommission aus 13 Fachleuten aus Politik, Verwaltung und Wissenschaft hat am 23. Juni 2026 ihren Abschlussbericht übergeben: 33 Empfehlungen. Die Deutsche Rentenversicherung war nur beratend dabei, ohne Stimmrecht. Ein Gesetz soll Anfang 2027 in Kraft treten.2324
Stand der Unterrichtsmaterialien vom Sommer 2026. Vor der Abgabe den aktuellen Stand beim BMAS prüfen.
Ein Teil der Beiträge wird in einem Staatsfonds am Kapitalmarkt angelegt, nach schwedischem Vorbild. Arbeitnehmer und Arbeitgeber zahlen je zur Hälfte. Bis der Fonds Erträge bringt, gleicht der Staat mit Steuergeld aus.25
Neue Selbstständige, Beamtinnen und Beamte sowie Abgeordnete sollen verpflichtend in die gesetzliche Rente einzahlen. Wer ein eigenes Versorgungswerk hat, bleibt ausgenommen.25
Das Rentenalter soll an die Lebenserwartung gekoppelt werden, etwa ein halbes Jahr pro Jahrzehnt. Für heute 30-Jährige könnte das 68 bedeuten. Wer gesundheitlich nicht mehr kann, darf früher gehen.25
Minijobs sollen wie normale Jobs rentenversichert werden. Ausnahme: Schülerinnen und Schüler.24
Gewerkschaften und Arbeitgeber sollen gemeinsam dafür sorgen, dass mehr Firmen eine Betriebsrente anbieten.24
Das Verhältnis von Arbeits- zu Rentenjahren soll ungefähr 2:1 sein. Die Rente mit 70 ist damit erst mal vom Tisch, die „Rente mit 63“ nach Beitragsjahren aber auch.25
Die Reformvorschläge der Rentenkommission gehen zwar in die richtige Richtung, es fehlen aber Mut und Konsequenz
Marcel FratzscherDIW Berlin21Die Notwendigkeit von Reformen der Alterssicherung ist nicht Ausdruck einer fundamentalen Krise des bestehenden Systems, sondern dient dessen stetiger Anpassung
Mitmachen · Der Rentenrat
Jede Reform hilft den einen und belastet die anderen. Wähle eine Person und einen Vorschlag und entscheide dann selbst. Die Personen stammen aus dem Unterrichtsmaterial „Rente für alle Generationen?“.38
Du hast noch keine Reform bewertet.
Vor- und Nachteile sind unsere Einschätzung als Team. Diskutiert sie gern im Kurs.
Kapitel 7 · Frühstartrente & Zinseszins
Das Kabinett hat im August 2026 die Frühstartrente beschlossen. Für jedes Kind zahlt der Staat vom 6. bis zum 18. Lebensjahr 10 € im Monat in ein Altersvorsorge-Depot. Die Erträge sind bis zur Rente steuerfrei, ausgezahlt wird frühestens mit Rentenbeginn.2627
eine richtige Chance für die Kinder in unserem Land. Und das ist aber auch eine richtige Chance, um die Rente zukunftsfest aufzustellen
 Lars KlingbeilSPD, Bundesfinanzminister26
Die Frühstartrente ist nichts anderes als Symbolpolitik, mit der die Bundesregierung schon die Jüngsten in der Gesellschaft an den Kapitalmarkt binden will.
 Sarah VollathMdB, Die Linke26
| Wer | Kinder vom 6. bis 18. Lebensjahr mit erstem Wohnsitz in Deutschland, die eine Bildungseinrichtung besuchen |
|---|---|
| Start | rückwirkend zum 1.1.2026 für den Jahrgang 2020, danach jedes Jahr der neue Jahrgang |
| Zuzahlung | Eltern und Großeltern können bis 6.840 € pro Jahr dazulegen |
| Kosten | Effektivkosten im Standarddepot höchstens 1 % pro Jahr |
| Staat zahlt | 198 Mio. € pro Jahr am Anfang, bis 2030 steigend auf 411 Mio. € |
| Versprechen | rund 2.200 € bis zum 18., daraus bis zur Rente „rund 53.000 €“, bei 7 % Rendite. Mit 50 € Zuzahlung im Monat bis zu 320.000 € |
Rechnung aus dem Unterrichtsmaterial (Arbeitsblatt 10).17
Rendite ist nicht garantiert. Aktien können fallen, das eingesetzte Geld kann teilweise verloren gehen. Merksatz: Je höher die Rendite, desto höher das Risiko. Bei 2 % Inflation ist ein Vermögen nach 30–35 Jahren nur noch etwa halb so viel wert.29
Der Wirtschaftsnobelpreisträger Daniel Kahneman hat gezeigt, dass unser Gehirn mit zwei Systemen arbeitet. System 1 ist schnell, intuitiv und automatisch. System 2 ist langsam und analytisch, kostet aber Energie und wird deshalb selten eingeschaltet.28
Unser Gehirn ist auf eine lineare Welt eingestellt. Exponentielles Wachstum wie der Zinseszins überrumpelt System 1 fast immer.
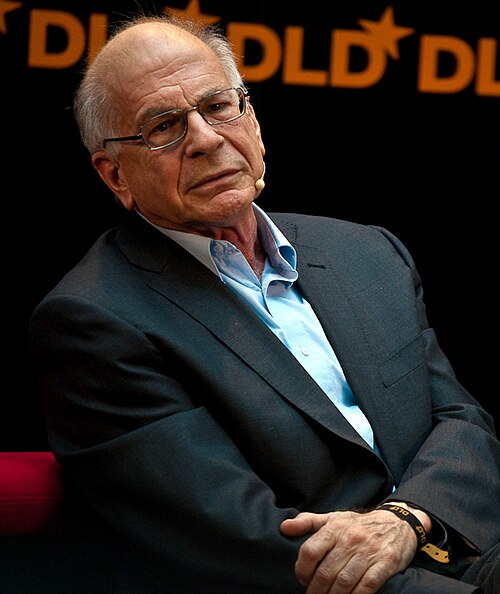 Daniel KahnemanPsychologe, Wirtschaftsnobelpreis 2002
Die Seerosen in einem Teich verdoppeln jeden Tag ihre Fläche. Nach 48 Tagen ist der Teich ganz bedeckt. Nach wie vielen Tagen war er halb bedeckt?
Kapitel 8 · Unsere Umfrage
Die MetallRente-Jugendstudie befragt alle drei Jahre rund 2.500 junge Menschen zwischen 17 und 27. Wir haben dieselben Fragen an unserer Schule gestellt.31
Kapitel 9 · Anschauen
MrWissen2go auf YouTube.32
Kapitel 10 · Wer redet mit?
Politik und Forschung sind sich nicht einig. Hier stehen die Positionen, die in unseren Quellen vorkommen.
Kapitel 11 · Und jetzt?
Du musst heute nicht wissen, wie viel Rente du mit 67 bekommst. Ein paar Dinge lohnen sich aber früh.
Schon im ersten Ausbildungsmonat gehen 9,3 % deines Bruttolohns an die Rentenversicherung. Schau dir deine Abrechnung an und lass sie dir erklären.
Viele Arbeitgeber zahlen bei der betrieblichen Altersvorsorge etwas dazu. Das ist Geld, das du sonst liegen lässt.34
Die Deutsche Rentenversicherung schickt dir dann jedes Jahr Post mit deinen Entgeltpunkten und deiner voraussichtlichen Rente. Die digitale Rentenübersicht zeigt gesetzliche, betriebliche und private Vorsorge zusammen.41
Die Rentenreform wird gerade verhandelt, und sie betrifft deine Generation am längsten. Schreib deinen Abgeordneten, geh wählen, diskutiere mit.
Diese Seite ist ein Schulprojekt und keine Finanzberatung.
Kapitel 12 · Quiz
Quellen
Die hochgestellten Nummern im Text führen hierher. Viele Quellen haben wir über unsere Unterrichtsmaterialien gefunden. Das steht dann jeweils dabei.